Do Aço aos Legos
Como a IA generativa, a robótica e o design modular transformam os seguros, capacitam os mediadores e permitem um serviço mais rápido e personalizado.
· FRANK · Português · Whitepaper
Descarregar PDFA IA está a transformar o sector dos seguros, um sector baseado em dados não estruturados e documentação extensa, permitindo a normalização e a automatização de fluxos, proporcionando um serviço mais rápido e eficiente.
Resumo
O sector dos seguros está a passar por uma mudança de paradigma, uma vez que a tecnologia está a afastar-se dos sistemas rígidos (“aço”) para o software modular orientado para a IA (“legos”). Tal como o aço estrutural permitiu a construção do Home Insurance Building em Chicago, concluído em 1885, amplamente considerado o primeiro arranha-céus e o primeiro edifício a utilizar uma estrutura de aço, a digitalização transformou várias indústrias, desde o comércio online aos meios de comunicação social, e revelou-se nos seguros através de sites de comparação e insurtechs diretas ao consumidor.
Embora eficiente em grande escala, o aço ou a digitalização de serviços é cara de desenvolver e difícil de personalizar, tornando-se assim ineficiente quando aplicada a produtos e serviços altamente personalizáveis e não estruturados, como os seguros.
Os seguros são frequentemente um conjunto de peças diferentes - de informações e dados dos clientes, distribuição intermediada, modelos de subscrição variados, regras operacionais e fluxos diferentes, e regulamentações. Dadas as especificidades do sector, a tecnologia, enquanto ferramenta, é mais eficiente quando se torna modular, acomodando a variabilidade de caraterísticas entre produtos, processos, seguradoras e países.
As peças de Lego dão asas à imaginação - começa-se com um grande cesto de peças aleatórias e constrói-se uma estrutura robusta e criativa, mas simples. Do mesmo modo, no Ikea, os clientes compram blocos que permitem construir mobília, beneficiando de produtos acessíveis, transportáveis, baratos e modulares.
Na maioria dos mercados, seguradoras e insurtechs têm procurado digitalizar a sua gama de produtos e serviços através das tecnologias tradicionais. As ferramentas tecnológicas não eram eficazes para operar dados quando estes não estavam estruturados, nem rentáveis para desenvolver quando a escala do caso de utilização não era suficientemente grande. Assim, na maioria dos mercados de seguros, a digitalização teve um impacto limitado e os métodos e atores tradicionais continuam a dominar.
As mudanças tecnológicas podem transformar dramaticamente setores, como o sector financeiro. Por exemplo, a eletrónica alterou a forma como processamos pagamentos, passando de uma operação puramente manual e em agência para um produto em linha, permitindo aos bancos concentrarem-se em serviços bancários de maior valor acrescentado.
Este documento analisa a forma como a IA generativa, a robótica e a conceção modular estão a transformar as operações de seguros. Descrevemos a necessidade estratégica de IA num sector definido por fluxos de trabalho complexos e variáveis e destacamos estudos de casos de inovadores e projetos de IA como a Further AI, Little John e FRANK. Discutimos a forma como estas soluções de IA automatizam as operações, a distribuição, a subscrição, o processamento de sinistros e a conformidade, proporcionando operações mais rápidas, menos erros e experiências mais personalizadas para os clientes. Foram incorporadas pesquisas recentes de instituições líderes (Stanford, MIT, Cambridge) e inquéritos do sector para sublinhar as tendências e as melhores práticas.
A análise conclui com os principais benefícios da adoção da IA e uma perspetiva de futuro, sublinhando que os atores que adotarem hoje tecnologias modulares de IA ganharão agilidade, eficiência e vantagem competitiva.
1. Introdução – Do Aço aos Legos
A tecnologia tradicional permite criar sistemas fechados, sendo cada bloco de tecnologia inflexível e incapaz de lidar com informações para as quais o sistema não foi concebido. Embora esta abordagem de “estrutura de aço” tenha funcionado em indústrias com processos padronizados e altamente repetitivos (por exemplo, checkout de comércio eletrónico), é limitada em ambientes diversificados como o dos seguros. Os produtos de seguros variam muito em termos de avaliação de risco, documentação, conformidade regulamentar e interação e serviço ao cliente. Têm-se demonstrado bastante difícil desenvolver uma plataforma única, ao contrário de outros sectores digitalizados de sucesso, como o comércio eletrónico (por exemplo, a Amazon) ou mesmo a banca pessoal (por exemplo, o Revolut).
Fluxo simplificado de processo digitalizado no sector dos seguros
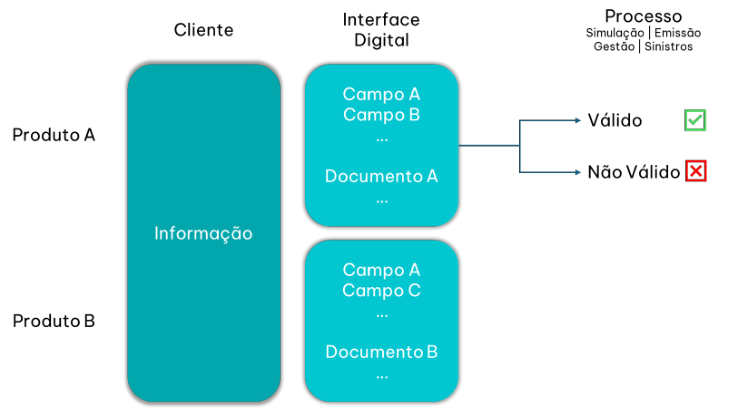
Fonte: FRANK Intelligence
Dada a inelasticidade destes interfaces e o respetivo investimento necessário, as operações de seguros digitalizadas bem-sucedidas têm sido uma exceção. Para lidar com a complexidade do fluxo de trabalho dos sectores, os agentes e corretores tradicionais continuam a ser o canal ideal e dominante para processar as principais operações de seguros - encontrar o esquema de produto certo que se adapte a cada perfil de subscrição específico, gerir a administração de apólices ou proporcionar clareza e tranquilidade durante um processo de sinistros.
A IA generativa está a permitir uma transição do software de aço para “legos” modulares, compreendendo o contexto de dados não estruturados (conversas, documentos, políticas, etc.) e permitindo estruturar estes dados em sistemas fiáveis e escaláveis. Os operadores de seguros podem agora beneficiar de módulos orientados para a IA para cada função - simulação, subscrição, administração de apólices, sinistros, apoio ao cliente - criando fluxos de trabalho ágeis que se adaptam aos requisitos de cada produto.
Esta abordagem modular, impulsionada pela IA, está na base de uma nova era para o setor de seguros.
2. A necessidade estratégica da IA nos seguros
Complexidade e variação: Os seguros são complexos e personalizados de forma única. Cada linha de negócios - automóvel, propriedade, saúde, vida, comercial - tem processos distintos para integração, KYC, subscrição, conformidade e sinistros. Os fluxos de trabalho variam entre linhas de produtos, operadoras de seguros e países. Cada portal de seguros UX é diferente. Os regulamentos também evoluem com frequência e as interpretações e prioridades variam frequentemente entre os intervenientes do sector. Os processos manuais nestas áreas são demorados e propensos a erros. Os sistemas rígidos não conseguem acomodar facilmente a variação entre, por exemplo, uma simples apólice de seguro automóvel e uma complexa apólice de seguro cibernético. Esta complexidade faz com que os seguros sejam um dos principais candidatos a melhorias impulsionadas pela IA. De acordo com um relatório da McKinsey, a adoção de IA generativa pode permitir ofertas de produtos altamente personalizadas e automatizar tarefas de rotina, aliviando a tensão da complexidade.
Expectativas dos clientes: Os clientes de hoje esperam um serviço rápido e digital – processos rápidos e um suporte eficaz 24/7. A mediação de seguros, humana e personalizada, ainda é muito procurada, mas os métodos operacionais tradicionais (troca de informação, chamadas telefónicas, gestão de portais) não permitem satisfazer estas expectativas, nomeadamente porque têm capacidades limitadas de execução, exigindo tempo e sendo propensos a erros ao longo da entrega do fluxo de trabalho. A IA fornece interfaces de linguagem natural - perfeitamente integradas nos canais tradicionais - normaliza a informação, trata as interações com os clientes 24 horas por dia, 7 dias por semana e processa os pedidos imediatamente. Pode analisar os dados dos clientes para personalizar recomendações, podendo assim superar as expectativas dos clientes.
Tomada de decisões com base em dados: Os agentes do sector dispõem de vastos dados (conteúdo de conversas, histórico de sinistros, telemática, IoT, redes sociais, etc.) que podem melhorar as decisões se forem analisados corretamente. Os sistemas de IA podem analisar estes grandes conjuntos de dados muito melhor do que as análises manuais, encontrando padrões para informar a seleção de riscos, a fixação de preços e a deteção de fraudes. São cada vez mais necessárias decisões precisas e em tempo real - por exemplo, assinalar um sinistro suspeito entre milhares apresentados num dia ou dar assistência imediata quando é identificado um potencial acidente. A IA generativa pode mesmo simular cenários (por exemplo, impactos de eventos catastróficos) para ajudar no planeamento da gestão do risco. Os investigadores do Centro de Estudos de Risco da Universidade de Cambridge começaram a utilizar técnicas generativas para criar cenários de risco realistas, em parceria com a Lloyd's de Londres, para modelar riscos sistémicos complexos.
Pressão competitiva: A IA já não é opcional - está a tornar-se fundamental para os atores do setor acompanharem o ritmo de inovação. Um estudo de Stanford refere que 78% das empresas globais tinham implementado a IA nos fluxos de trabalho até 2024, contra 55% apenas um ano antes. O sector dos seguros, historicamente conservador, está agora entre os que estão a acelerar a adoção da IA.
Em resumo, a IA aborda os pontos problemáticos estratégicos dos seguros: lida com a complexidade com soluções adaptáveis, satisfaz os clientes que procuram um serviço rápido e 24/7, aproveita os grandes volumes de dados para melhorar o serviço. Os atores que implementam estrategicamente a IA podem esperar uma maior agilidade, poupança de custos e fidelização dos clientes.
4. Casos de estudo: Inovadores de IA a transformar os seguros
Para ilustrar o impacto da IA nos seguros no mundo real, examinamos vários inovadores e projetos que aplicam “blocos de lego” de IA em diferentes domínios dos seguros:
• Further AI - A Further AI é uma insurtech sediada em São Francisco que fornece uma plataforma de IA para operações de seguros comerciais. A sua solução atua como uma “colegas de equipa IA” que automatiza fluxos de trabalho complexos, como comparação de contratos, auditorias e triagem de sinistros. A empresa reforça que a IA está a reforçar as equipas humanas, e não a substituí-las, ao lidar com o trabalho árduo de tratamento de dados e análise inicial, ela liberta os especialistas humanos para se concentrarem em decisões e casos complexos. O sucesso da empresa atraiu $5 milhões em financiamento.
• FRANK – A FRANK funciona como um assistente de agente de seguros que automatiza as tarefas diárias. Automatiza os principais aspectos do processo da mediação: gerar simulações de seguros entre as operadoras, recolher informações dos clientes, e dar suporte aos agentes e aos seus clientes. A FRANK oferece uma equipa de robôs que permite realizar várias tarefas em minutos em simultâneo - tarefas que muitas vezes consomem horas aos agentes humanos. A FRANK é apoiada pelo fundo de capital de risco Start Ventures, especialista em Insurtech, investidor de empresas de sucesso como a Coverflex ou a Habit. A equipa de FRANK tem uma longa experiência no sector, através da Lovys e da Element, e em IA e em potências de software como a FiveAI, a SAP e a Accenture.
• Little John - Little John é uma startup insurtech sediada em Paris (fundada em 2024) que está a construir uma plataforma de IA generativa para capacitar corretores de seguros independentes. Os corretores, especialmente em seguros comerciais, passam muito tempo em tarefas que vão desde encontrar a cobertura certa no mercado (colocação de risco) até garantir a conformidade e lidar com a papelada administrativa. Por exemplo, a ferramenta alimentada por GenAI pode ler e-mails e documentos de clientes recebidos, extrair dados importantes e redigir automaticamente notas de proposta de seguro personalizadas. A startup captou €1 milhão em financiamento.
Cada um destes casos demonstra diferentes casos onde o papel da IA pode ser transformador: A Further AI mostra a automatização do processo de subscrição de risco, a Little John exemplifica a IA a ajudar os intermediários na gestão de documentação, e a FRANK liberta tempo às agências de. As linhas comuns incluem ganhos de eficiência significativos, maior exatidão e melhor qualidade de serviço. Estes inovadores também ilustram que a IA nos seguros não é uma solução de tamanho único, mas um conjunto de ferramentas de serviços modulares - que pode ser adotado (em parceria com insurtechs) ou desenvolvido internamente (como fazem algumas seguradoras) para atender a necessidades estratégicas específicas.
5. Capacitação em IA dos agentes e corretores de seguros
Em vez de encarar a IA como uma ameaça, muitos intervenientes estão a considerá-la uma ferramenta de capacitação para a sua força de trabalho humana. Os agentes e corretores de seguros que utilizam a IA tornam-se “super-agentes” - capazes de lidar com mais clientes com maior qualidade de serviço. Eis como a IA está a mudar o trabalho diário dos profissionais de seguros:
• Libertar carga administrativa: Normalmente, os agentes passam uma grande parte do dia a tratar de processos - introduzindo os dados dos clientes nos sistemas, gerando simulações, processando alterações, verificando os documentos da apólice e assegurando que e execução de processos está em conformidade com o pedido inicial. Atualmente, os assistentes IA podem ajudar em grande parte destas tarefas. Por exemplo, quando se encontra com um novo cliente, um agente pode utilizar uma ferramenta de IA para recolher automaticamente as informações do cliente (a partir de documentos de identificação ou registos anteriores), efetuar as verificações de conformidade necessárias (KYC/AML) e até preencher previamente os formulários. O assistente de corretor da Little John e a plataforma de agentes da FRANK exemplificam estas inovações.
• Apoiar o conhecimento técnico: Os sistemas de IA podem ajudar os agentes a responder a perguntas complexas e a uniformizar e garantir a qualidade do suporte ao cliente final. Por exemplo, uma base de conhecimentos de IA treinada pode ajudar um agente em tempo real a responder a uma pergunta complexa de um cliente sobre as suas coberturas ou exclusões. Em vez de dizer “já volto a contactá-lo”, o agente pode obter uma resposta imediata e exata da IA.
• Investir mais tempo com os clientes: Com as tarefas de rotina delegadas a um assistente IA, os agentes têm mais tempo para interagir com os clientes. Podem agendar reuniões mais frequentes, efetuar revisões detalhadas da cobertura e fornecer aconselhamento de forma proactiva (por exemplo, sugerir um ajuste da apólice quando os acontecimentos da vida ou as condições do mercado mudam).
• Escalabilidade e consistência do serviço: Em primeiro lugar, os sistemas de IA permitem a intervenção humana e dispõem de sistemas sólidos de garantia da qualidade. É possível garantir o controlo de qualidade e, por outro, melhorar o modelo através da correção permanente dos erros. Em segundo lugar, um corretor júnior com um assistente de IA pode ter um melhor desempenho e aprender mais rapidamente em muitas tarefas, porque o conhecimento e o poder de processamento das melhores práticas da organização estão incorporados nas ferramentas que utilizam. Isto ajuda a normalizar a qualidade do serviço numa agência.
Os analistas do sector referem que estas melhorias podem aumentar até 40% a produtividade na distribuição de seguros. Num estudo, uma corretora que implementou um assistente de IA viu os seus corretores capazes de lidar com 1,5× mais clientes em média, enquanto melhorava as taxas de renovação de apólices, graças à utilização de IA (Accenture, 2023).
É importante destacar que a IA está a melhorar o papel do agente humano, não a substituí-lo: a confiança, a empatia e o conhecimento técnico continuam a ser os fatores únicos dos mediadores e permanecem insubstituíveis. Mas, ao automatizar o trabalho repetitivo e ao fornecer um suporte inteligente, a IA permite que essas qualidades humanas brilhem em cada interação com o cliente. Esta sinergia de humano + IA está a emergir como um modelo vencedor na distribuição moderna de seguros.
7. Desafios e perspectivas futuras
A transição para tecnologia modular e IA está bem encaminhada, mas traz consigo desafios que os intervenientes do sector devem gerir de forma proactiva.
O principal desafio esperado não é tecnológico, mas sim de abertura à mudança. O sector é intensivo em recursos humanos, adaptado a formas tradicionais de trabalho e a culturas rígidas. Quem for capaz de se adaptar mais rapidamente ao novo mundo de possibilidades conseguirá captar as oportunidades de negócio que surgem com estas novas tecnologias.
A privacidade e a ética dos dados são preocupações fundamentais. Os dados de seguros são altamente sensíveis e os sistemas de IA generativa devem ser concebidos para proteger as informações pessoais e evitar preconceitos. Um estudo do MIT Sloan-BCG de 2024 descobriu que a maioria das organizações não está totalmente preparada para os riscos da IA de terceiros e generativa, com lacunas significativas na governança e supervisão. O setor de seguros ecoou essas preocupações: na pesquisa do SAS, 59% dos executivos de seguros estavam preocupados com as implicações éticas da GenAI, mais do que outros setores, mas apenas 5% disseram ter uma estrutura de governança de IA bem estabelecida.
Apesar destes desafios, as perspetivas futuras para a IA nos seguros são extremamente positivas. Espera-se que a mudança da indústria de tecnologia de “aço” rígido para “legos” flexíveis acelere à medida que a tecnologia amadurece.
A curto prazo (próximos 2-3 anos), podemos esperar:
• Adoção generalizada da IA para tarefas orientadas para o cliente, como o suporte a perguntas dos clientes em linguagem natural. Poderemos ver robots ou “co-pilotos” de IA ao longo de toda a cadeia de valor dos seguros, integrados nos fluxos de trabalho e ferramentas existentes.
• Serviços com recurso à IA: para além da subscrição e dos sinistros, em operações, distribuição tradicional, deteção de fraudes e gestão de investimentos.
• Colaboração e crescimento do ecossistema: os corretores, agentes e seguradoras tradicionais poderão estabelecer cada vez mais parcerias com insurtechs, criando um ecossistema de soluções de IA partilhadas.
• Melhoria da qualificação da força de trabalho: A mão de obra no sector dos seguros irá evoluir, com funções como “gestor de IA” a tornarem-se comuns. A mediação será formado para trabalhar eficazmente com as ferramentas de IA (por exemplo, saber interpretar as sugestões e exceções da IA).
O panorama competitivo no sector dos seguros será definido pela capacidade de adoção de IA. As empresas que adotarem agora a IA modular serão as que marcarão o ritmo, capazes de lançar produtos inovadores mais rapidamente e de responder às mudanças do mercado com mais destreza. As empresas que demorarem a adotar, correm o risco de ficar para trás em termos de serviço ao cliente e de eficiência de custos. Como disse um CEO do sector dos seguros, a questão já não é se se deve adotar a IA, mas sim a rapidez com que se pode fazê-lo e a forma como se tira partido dela.
8. Conclusão
Em conclusão, ao passar do “aço” para os “legos”, a tecnologia permite uma evolução profunda e positiva no sector dos seguros. Não é isenta de riscos - gestão da mudança, utilização ética e adaptação de talentos, que exigem uma evolução cuidadosa - mas os benefícios são claros e convincentes.
Os agentes de seguros, corretores e seguradoras que combinam estrategicamente os conhecimentos humanos com a robotização das suas operações através da IA estão preparados para oferecer um serviço superior, agilidade e melhor proteção ao cliente final. Ao fazê-lo, estarão a reforçar a promessa fundamental dos seguros na era moderna: estar presente para os clientes de forma rápida, fiável e inteligente quando é mais importante.
Autores Escrito por FRANK e OpenAI Idealizado, prompted e refinado por FRANK
Bibliografia
• Insurance Europe (2024). https://www.insuranceeurope.eu/.
• Accenture (2022). Insurance Technology Vision 2022. (Statistic on executives believing AI revolutionizes information access) – Referenced in NumberAnalytics blognumberanalytics.com.
• BCG (2023). AI Strategy in Insurance – BCG Report. (Noted productivity improvements up to 40% with AI integration).
• Cambridge Centre for Risk Studies & Lloyd’s (2023). Global Systemic Risk Scenario Report. Cambridge Judge Business School. (Collaborative research using generative techniques to model insurance risk scenarios).
• Deloitte (2024). Are insurers truly ready to scale GenAI? Deloitte Insights. (Industry survey on generative AI adoption and readiness in insurance) – data referenced in discussion of adoption and governance.
• EU Startups – Garcia, D. C. (2024, Dec 18). Paris-based Little John raises €1.1 million to develop insurtech with AI. EU-Startups. (Article detailing Little John’s funding and platform capabilities) eu-startups.comeu- startups.com.
• Start Ventures (2024). Why AI-enabled services are the next big thing in tech (investor’s view on how AI will change services like insurance) https://startventures.vc/ai-enabled-services/.
• Further AI (2024). Further AI – AI Workforce for the Insurance Industry (Company Website). Retrieved from FurtherAI.com (Product information on underwriting & claims AI platform) siliconangle.comsiliconangle.com.
• McKinsey & Company (2023). The Potential of Generative AI in Insurance: Six Traits of Frontrunners. McKinsey Insurance Blog. (Insights from survey of European insurers on GenAI impact: 10–20% productivity gain, etc.) mckinsey.com.
• McKinsey & Company (2023). The state of AI in 2023: Generative AI’s breakout year. (McKinsey Global Survey on AI, cross-industry adoption trends).
• MIT Sloan – Kiron, D. & Mills, S. (2023, Nov 14). Are RAI Programs Prepared for Third-Party and Generative AI? MIT Sloan Management Review. (Study indicating most firms are unprepared for generative AI risks) sloanreview.mit.edusloanreview.mit.edu.
• NumberAnalytics (2023). How Generative AI Revolutionizes Modern Underwriting and Claims. NumberAnalytics Blog. (Contains industry stats: AI $1.1T value potential – McKinsey; 70% underwriting time reduction – Swiss Re; 67% portfolio performance improvement – Deloitte) numberanalytics.comnumberanalytics.com.
• SAS & Coleman Parkes (2024). Global Survey: Generative AI in Insurance – Research Findings. SAS Press Release, Oct 2024. (Survey of 236 insurance leaders on GenAI adoption: 89% planning investment, 68% using weekly, top goals and concerns) sas.comsas.com.
• Stanford HAI (2025). AI Index Report 2025. Stanford University: Human- Centered AI Institute. (Comprehensive analysis of AI trends; noted 78% global enterprises adoption of AI in 2024, $33.9B invested in GenAI) siliconangle.comsiliconangle.com.
• Stanford HAI (2024, Apr 7). Stanford HAI’s annual report highlights rapid adoption and growing accessibility of powerful AI systems. (Summary article by SiliconANGLE on Stanford’s AI Index 2025 findings) siliconangle.com.
• Beam.ai (2023). Digital Transformation in the Insurance Industry. Beam.ai Whitepaper. (Projection that >50% of claims processes will be AI-driven by 2030).
• FRANK (2024). FRANK Insurance Advisor Platform (Company Website). (Information on FRANK’s AI features for insurance advisors – automating quotes and paperwork).