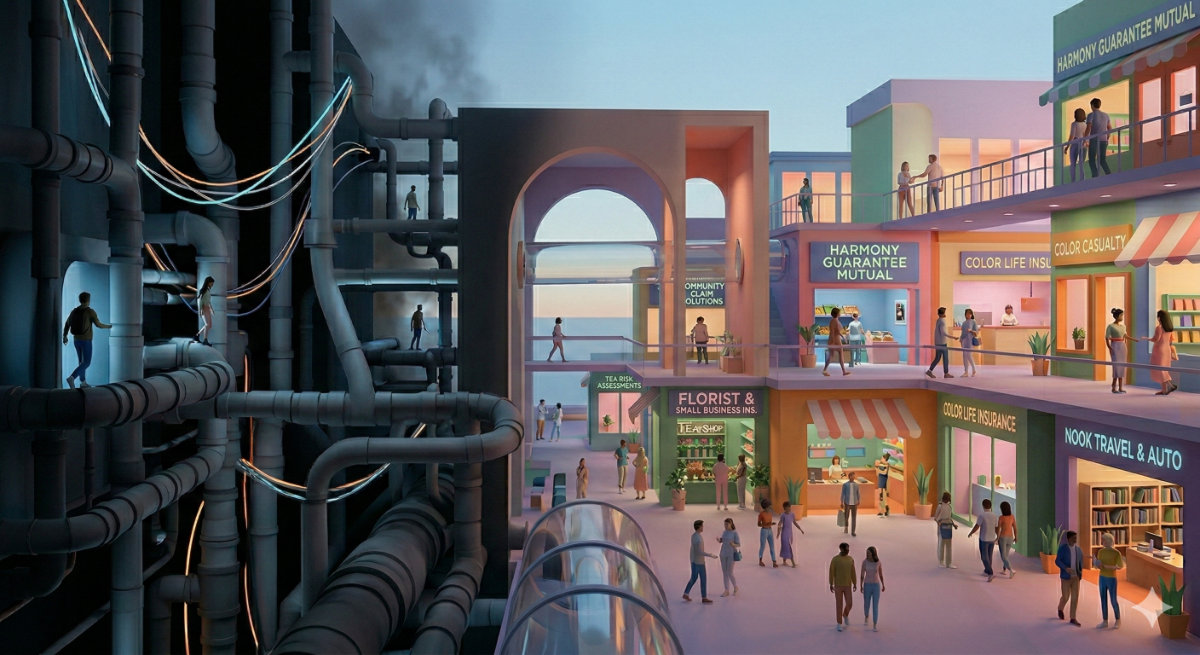
Pipes or Harmony
Uma análise de APIs, RPA e IA Agêntica: integração entre seguradoras e mediadores, segurança, proteção do consumidor e lacuna de proteção.
· FRANK · Português
Descarregar PDFOs riscos que uma infraestrutura de APIs coloca à simbiose companhia-mediador, tornando-a uma commodity, podendo prejudicar o consumidor incentivando comparadores e um maior protection gap. Uma breve apresentação sobre os benefícios da alternativa que uma nova infrastrutura Agentic promete entregar.
Uma Análise sobre APIs, Agentic AI e a Estabilidade do Ecossistema
O Triângulo Estratégico e a Crise da Eficiência Operacional: O Contexto da Lacuna de Proteção
O ecossistema segurador contemporâneo assenta num equilíbrio delicado entre três atores fundamentais: a seguradora, o mediador e o cliente. No entanto, este "triângulo estratégico" enfrenta atualmente uma ameaça existencial denominada asfixia operacional. A análise do mercado segurador, particularmente no contexto europeu e português, revela que uma percentagem desproporcional de recursos humanos e financeiros é consumida em tarefas de baixo valor acrescentado, tais como o preenchimento manual de formulários, a duplicação exaustiva de dados e a navegação administrativa complexa entre múltiplos portais.1 Esta carga burocrática não é meramente um inconveniente logístico; ela é o principal motor do agravamento da lacuna de proteção (protection gap), dado que muitos recursos acabam dedicados ao backoffice em vez da consultoria de risco.
A lacuna de proteção é definida tecnicamente como a disparidade entre as perdas económicas totais e a parcela dessas perdas que está efetivamente coberta por seguros.3 Em 2017, a lacuna de proteção global contra catástrofes atingiu os 195 mil milhões de dólares, o que representa aproximadamente 59% das perdas económicas totais.3 Em Portugal, a Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF) tem alertado para vulnerabilidades críticas, especialmente no que toca a riscos sísmicos e fenómenos climáticos extremos.4 Apenas 19% das habitações portuguesas possuem cobertura para fenómenos sísmicos, e a lacuna de proteção contra catástrofes naturais em Portugal é a quinta maior da União Europeia.5
A resolução desta falha de proteção exige que o mediador de seguros reforce a sua função nobre de consultor de risco. Um mediador que atua como um mero administrativo perde a capacidade de identificar necessidades complexas e de fazer um acompanhamento dedicado ao cliente.6 A tecnologia deve, portanto, servir o propósito social de "agilizar para aproximar" – como disse o Dr Gabriel Presidente da ASF no 50º aniversário da APROSE, libertando o capital humano para a consultoria especializada que pode, de facto, mitigar a desproteção das famílias e empresas.5
A Dualidade Tecnológica: O Papel das APIs e o Risco de Engenharia Reversa
A integração digital entre seguradoras e mediadores tem sido historicamente apresentada como uma escolha binária entre o desenvolvimento de Application Programming Interfaces (APIs) e a utilização de portais de companhia. Embora as APIs sejam frequentemente descritas como o "padrão ouro" da integração técnica, a sua implementação massiva trouxe à superfície riscos de soberania de dados e propriedade intelectual que eram anteriormente subestimados.9
As APIs permitem que produtos de seguros sejam "embebidos" diretamente nos fluxos de trabalho do mediador, facilitando a cotação em tempo real e a emissão instantânea de apólices.11 No entanto, esta exposição de lógica de negócio através de endpoints programáticos abriu a porta para a engenharia reversa de modelos de precificação. Entidades concorrentes ou agregadores sofisticados podem utilizar técnicas de "Functionality Stealing" (Roubo de Funcionalidade), onde utilizam a API para extrair informações através de consultas cuidadosamente elaboradas.13 Ao analisar as distribuíções de probabilidade e as pontuações de confiança de milhares de cotações, estes atores conseguem mapear os limites de decisão dos algoritmos actuariais da seguradora.13
Este processo de extração de parâmetros permite que terceiros repliquem o comportamento de modelos proprietários, criando modelos substitutos que mimetizam a lógica de precificação original sem a necessidade de investir na investigação actuarial de base.13
Além disso, existe a preocupação quanto à comparação massiva online, que levou um maior protection gap em vários mercados, incentivando consumidores a comprar produtos de seguro puramente pelo preço e muitas vezes com coberturas reduzidas, prejudicando a transparência e nível de proteção do consumidor final.14
Por último, as APIs permitem à mediação libertar-se da dependência operacional e comercial dos portais das companhias, tornando a sua relação uma commodity, colocando a simbiose atual entre as entidades em risco, dificultando assim uma maior colaboração entre partes para benefício do consumidor. Historicamente a proximidade entre as companhias e a mediação permitiu o desenvolvimento de melhores práticas e de melhores produtos, contribuindo para um melhor nível de proteção do consumidor.
| Ameaça de Exposição de | Mecanismo de Ataque | Consequência Estratégica | ||||
| API | ||||||
| Engenharia Reversa de Modelos | Consultas massivas para mapear limites de decisão.13 | Replicação de produtos por | ||||
| concorrentes sem custo de | ||||||
| I&D. | ||||||
| Inversão de Modelos | Reconstrução de dados de treino a partir de outputs.13 | Violação de privacidade e | ||||||
| exposição de segredos | ||||||||
| comerciais. | ||||||||
| Comparadores online | APIs podem permitir | Comparadores incentivam | ||||||
| massificação das cotações e | ||||||||
| alimentam o protection gap | proteção reduzida. | |||||||
| maior comparação online. | ||||||||
| Tornar a integração | Criação de sistemas de | Reduz a colaboração | ||||||
| informação para fins | ||||||||
| companhia/mediador uma | operacional e comercial | |||||||
| operacionais e comerciais | ||||||||
| commodity | entre partes | |||||||
| segregados | ||||||||
A Problemática da Automação Não Controlada: RPA e Crawlers como Ameaças à Infraestrutura
Na ausência de APIs robustas ou em resposta à sua complexidade de implementação, muitos mediadores e agregadores recorreram à Robotic Process Automation (RPA) e a crawlers para extrair informações diretamente dos portais das seguradoras. Embora estas ferramentas possam reduzir o trabalho manual a curto prazo, a sua utilização descontrolada tem causado problemas severos de estabilidade e segurança nas infraestruturas digitais das companhias de seguros.15
Os bots de RPA funcionam mimetizando ações humanas, mas a uma velocidade e frequência que os sistemas originais muitas vezes não estão preparados para suportar. O tráfego pode representar uma parcela crítica do consumo dos servidores, resultando em picos de tráfego que competem pelos mesmos recursos limitados que os clientes humanos.16 Relatos técnicos indicam que, em certos ecossistemas digitais, os bots representam apenas 35% das visualizações de página, mas são responsáveis por 65% dos pedidos mais caros em termos de processamento de servidor.16 Este fenómeno pode levar à degradação da performance ou mesmo à queda total de portais críticos, especialmente durante períodos de elevada procura, como renovações massivas ou picos de sinistralidade catastrófica.16
Além da instabilidade, o uso de RPA introduz vulnerabilidades de segurança significativas. A prática comum de partilha de credenciais entre mediadores e agregadores cria pontos de exposição que podem ser explorados por atores maliciosos para ataques de "Account Takeover" (tomada de conta) ou fraude de pagamentos.17 Casos históricos, como a intrusão na Target em 2013, demonstraram como o acesso através de um portal de fornecedores com controlos de segurança limitados pode permitir o movimento lateral dentro da rede e a extração de dados de milhões de clientes.19 No setor segurador, a Erie Insurance sofreu interrupções generalizadas nas suas operações comerciais durante quase um mês em 2025 devido a ataques cibernéticos que forçaram o fecho de portais de clientes, ilustrando o perigo de infraestruturas que se tornam alvos devido ao ruído de automação constante.20
| Impacto Técnico da | Descrição do Fenómeno | Consequência Operacional | ||||||
| Automação | ||||||||
| Consumo excessivo de | Pedidos massivos de | Aumento de custos e latência | ||||||
| scrapers sobrecarregam a | ||||||||
| servidores | para utilizadores legítimos. | |||||||
| rede.16 | ||||||||
| Risco de Uptime e | Picos de consumo causam falhas nos servidores.16 | Indisponibilidade de portais | ||||||
| Estabilidade | para mediadores e clientes. | |||||||
| Fragilidade de Layout | Alterações no portal quebram scripts de RPA ("Version Drift").15 | Interrupção de processos de | ||||||
| negócio e custos de | ||||||||
| manutenção. | ||||||||
| Riscos de Segurança | O tráfego de bots mascara | Dificuldade em detetar | ||||||
| tentativas de intrusão e | ||||||||
| ataques reais em tempo útil. | ||||||||
| sondagem.16 | ||||||||
O Paradoxo da Comparação Online: Preço vs. Proteção e o Impacto no Consumidor
O crescimento exponencial dos sites de comparação de preços (agregadores) transformou profundamente o comportamento de consumo no setor segurador. Embora estas plataformas prometam transparência e facilidade de escolha, evidências recolhidas por reguladores como a Financial Conduct Authority (FCA) e a EIOPA sugerem que o foco exclusivo no preço tem tido um impacto negativo na proteção dos consumidores.23
A arquitetura dos agregadores favorece a "distração pelo preço de destaque", onde as características fundamentais do produto, as exclusões de cobertura e os limites de indemnização são expostos em segundo plano perante o valor do prémio como principal critério.24 A investigação qualitativa da FCA revelou que muitos consumidores utilizam estas ferramentas para simplificar uma decisão complexa, evitando ativamente ler os detalhes das apólices e assumindo, muitas vezes erradamente, que todos os produtos de seguro são genericamente idênticos.23 Este comportamento é reforçado por elementos visuais, como o uso de vistos verdes para denotar coberturas incluídas, o que leva os consumidores a crer que estão plenamente protegidos sem compreenderem o que esses vistos realmente representam em termos contratuais.23
Esta dinâmica de mercado incentivou práticas como o "price walking", onde as seguradoras oferecem preços iniciais artificialmente baixos para aparecer no topo dos rankings dos agregadores, reduzindo o nível de coberturas, aumentando franquias, aplicando depois aumentos significativos e não baseados no risco nas renovações seguintes.26 O resultado líquido é um aumento do protection gap: o consumidor adquire o produto mais barato, mas no momento do sinistro descobre que franquias elevadas ou exclusões específicas anulam o benefício financeiro da poupança inicial.23 Estima-se que, apenas no mercado de seguros habitação do Reino Unido, estas práticas tenham causado um prejuízo de 750 milhões de libras aos consumidores.27
| Viés Comportamental no | Mecanismo de Influência | Impacto na Proteção | ||||||
| Agregador | ||||||||
| Ancoragem no Preço | O preço mais baixo define a | Menor disposição para pagar por coberturas de qualidade. | ||||||
| expectativa para todo o | ||||||||
| mercado.23 | ||||||||
| Viés do Presente | Priorização da poupança | Seleção de apólices com exclusões críticas ignoradas. | ||||||
| imediata sobre a segurança | ||||||||
| futura.23 | ||||||||
| Ilusão de Padronização | Crença de que todas as apólices funcionam da mesma forma.23 | Descoberta de falta de | ||||||
| cobertura apenas no | ||||||||
| momento do sinistro. | ||||||||
| Efeito de "Empilhamento" | Dominância de certas marcas que ocupam os primeiros lugares.26 | Redução da diversidade de | ||||||
| produtos e da concorrência | ||||||||
| real. | ||||||||
Análise Comparativa: APIs, RPA e Agentic AI
A escolha entre estas três tecnologias não deve ser arbitrária, mas baseada na complexidade do processo e na necessidade de resiliência. Embora todas visem a eficiência e a redução de erros, os seus mecanismos de operação e perfis de risco são distintos.
Semelhanças Fundamentais
Todos os três modelos partilham o objetivo de eliminar tarefas manuais repetitivas e reduzir o custo operacional por apólice ou sinistro. Adicionalmente, as três tecnologias procuram integrar-se nos ambientes empresariais existentes para acelerar a transformação digital, permitindo que as organizações escalem as suas operações sem um aumento linear no número de colaboradores.
Diferenças Críticas e Capacidades
| Característica | API | RPA | Agentic AI | ||||||||
| Lógica de Execução | Baseada em contratos técnicos explícitos e rígidos.38 | Determinística, baseada em regras "if-this-then-that". | Orientada a | ||||||||
| objetivos com | |||||||||||
| raciocínio | |||||||||||
| autónomo. | |||||||||||
| Tipo de Dados | Apenas dados altamente estruturados. | Principalmente dados estruturados e formulários. | Processa dados não | ||||||||
| estruturados | |||||||||||
| (imagem, áudio, | |||||||||||
| texto livre). | |||||||||||
| Adaptabilidade | Requer | Muito frágil; falha com pequenas mudanças de layout (UI). | Adaptativa; aprende com o feedback e ajusta estratégias em tempo real. | ||||||||
| desenvolvimento | |||||||||||
| manual para | |||||||||||
| qualquer | |||||||||||
| alteração.38 | |||||||||||
| Manutenção | Média/Alta (gestão de versões e segurança).38 | Muito Alta (correção constante de scripts quebrados). | Baixa/Auto- | ||||||||
| corretiva | |||||||||||
| (capacidade de "self- | |||||||||||
| healing"). | |||||||||||
| Risco Principal | Engenharia reversa | Instabilidade | Necessidade de | ||||||||
| sistémica e | |||||||||||
| e exposição de modelos proprietários. | sobrecarga de infraestrutura.16 | regras, supervisão | |||||
| humana (guardrails) | |||||||
| e qualidade de | |||||||
| dados. | |||||||
| ROI (Retorno) | Elevado a longo | Rápido em tarefas simples, mas estagna após 6-12 meses. | Exponencial e | ||||
| prazo, mas com | sustentável; 4x-5x | ||||||
| custo inicial técnico | superior em | ||||||
| alto. | cenários complexos. | ||||||
Enquanto a API é ideal para comunicações entre sistemas entregando elevada fiabilidade, e o RPA serve para tarefas "simples" em sistemas estáveis, a Agentic AI representa a evolução necessária para processos que exigem discernimento e adaptação constante, funcionando como um "colaborador digital" em vez de um simples script.
A Terceira Via: Agentic AI (Frank) como Motor de Simbiose e Eficiência
Perante as limitações das APIs e a precariedade do RPA tradicional, o Agentic AI surge como uma ponte tecnológica inovadora. Ao contrário das ferramentas que tentam contornar os sistemas das seguradoras, o Agentic AI, personificada por plataformas como o Frank, "habita" o portal, atuando como um assistente digital de produtividade para o mediador que mantém a supervisão humana no centro do processo, e que respeita a propriedade intelectual e os servidores das companhias.11
O Agentic AI utiliza processamento de linguagem natural e visão computacional avançada para interpretar dados não estruturados, convertendo-os em dados estruturados prontos para processamento.28 Ao contrário do RPA "cego", estas ferramentas são capazes de identificar mudanças no layout dos portais e ajustar-se autonomamente, reduzindo drasticamente o custo de manutenção associado à fragilidade dos scripts tradicionais.30
Um pilar crítico do modelo Frank é a segurança e a responsabilidade. Através de sistemas de fila (queue systems), o Agentic AI gere os pedidos de forma sequencial para não sobrecarregar os servidores da seguradora e evitando a massificação de processos, garantindo que o comportamento digital do mediador se assemelha ao de um utilizador humano diligente.28 Além disso, a rastreabilidade total de cada ação garante que a seguradora mantém a visibilidade sobre quem e como os seus produtos estão a ser consultados, protegendo a soberania da marca e a integridade do canal de mediação.31
Este modelo de "simbiose tecnológica" permite que o mediador recupere 60% a 70% das horas de trabalho anteriormente perdidas em tarefas repetitivas.33 Esta libertação de tempo é o elemento catalisador necessário para combater a lacuna de proteção. Com o suporte do Agentic AI, o mediador pode dedicar-se mais à consultoria de risco contribuindo para um melhor nível de proteção, assegurando que a tecnologia serve para fortalecer, e não arrefecer, a relação entre seguradora, mediador e cliente.1
Conclusão: A Harmonia
O futuro da integração tecnológica no setor segurador será inevitavelmente moldado por um quadro regulatório adaptado à evolução tecnológica. A ASF, em Portugal, e a EIOPA, a nível europeu, têm reforçado a necessidade de governação de dados para garantir que a digitalização não prejudica o interesse do cliente.34 A publicação iminente de relatórios específicos sobre a atividade de mediação pela ASF sublinha a importância estratégica destes profissionais na proteção da economia real.5
A evolução tecnológica na mediação de seguros não deve ser vista como uma substituição do humano pela máquina, mas como a criação de uma infraestrutura de eficiência que permite ao humano exercer a sua função com maior eficácia.
As APIs servem a massificação de processos simples e padronizados, segregando os sistemas companhia e mediador, tornando a relação companhia-mediador uma commodity.
O Agentic AI opera sobre os canais existentes mantendo a interação mediador/companhia no controlo, alimentando a harmonia atual entre a companhia-mediador, enquanto se atinge um nível de eficiência, segurança e adaptabilidade elevada.
Os equilíbrios entre estas ferramentas servem o propósito de libertar recursos em tarefas de baixo valor acrescentado no backoffice para a uma melhor consultoria de risco, contribuindo para fechar a lacuna de proteção e garantir um ecossistema segurador resiliente, ético e verdadeiramente focado no consumidor. Os resultados esperados passam por um melhor nível de proteção e uma mediação mais profissionalizada ao serviço do cliente.
Authors Written by FRANK with the help of Gemini
Works cited
1. Brokering a new path: navigating administrative burdens in the health insurance Marketplaces - PubMed, accessed on February 27, 2026, https://pubmed.ncbi.nlm.nih.gov/41694247/ 2. HPM researchers are focusing on burdens that keep people from insurance coverage and health care, accessed on February 27, 2026, https://www.publichealth.pitt.edu/news/hpm-researchers-are-focusing-burdens- keep-people-insurance-coverage-and-health-care 3. Addressing the Protection Gap Through Public/Private Partnerships and Other Mechanisms (December 2019) - Treasury, accessed on February 27, 2026, https://home.treasury.gov/system/files/311/December2019FACI_ProtectionGapPre sentation.pdf 4. PLANO DE ATIVIDADES OVERVIEW 2025 - ASF - Portal do Consumidor de Seguros e Fundos de Pensões, accessed on February 27, 2026, https://www.consumidor.asf.com.pt/documents/d/site- asf/paoverview_2025?download=true 5. Início - Site ASF Institucional - ASF, accessed on February 27, 2026, https://www.asf.com.pt/en/ 6. APIs and Your Ecosystem: Creating Value in P&C Insurance - Duck Creek Technologies, accessed on February 27, 2026, https://www.duckcreek.com/blog/apis-ecosystems-pc-insurance-revolution/ 7. The Rules Every Lender Needs to Make Affiliate Leads Convert—While Protecting IP - Decisions, accessed on February 27, 2026, https://decisions.com/the-rules-every- lender-needs-to-make-affiliate-leads-convert-while-protecting-ip/ 8. Insurtech Development Services | Devox Software, accessed on February 27, 2026, https://devoxsoftware.com/industries/insurtech-development-services/ 9. Navigating the Competitive Landscape: Brokers in the Embedded Finance Market - Pulse, accessed on February 27, 2026, https://mypulse.io/blog/competitive- landscape-brokers-embedded-finance-market 10. Model Inversion and Extraction Attacks - Rogue Codex - Obsidian ..., accessed on February 27, 2026, https://publish.obsidian.md/rogue- codex/AI+Risk/Model+Inversion+and+Extraction+Attacks 11. How Economic Experts Analyze Algorithmic Pricing in Antitrust Cases - Econ One, accessed on February 27, 2026, https://econone.com/resources/blogs/how- economic-experts-analyze-algorithmic-pricing-in-antitrust-cases/ 12. What's RPA in Insurance Claims Processing? Here's Everything You Need to Know - Infrrd, accessed on February 27, 2026, https://www.infrrd.ai/blog/rpa-in-insurance- claims-processing 13. How to Manage the Infrastructure Impact of More AI Bot Traffic - Botify, accessed on February 27, 2026, https://www.botify.com/blog/infrastructure-impact-ai-bot- traffic 14. Price comparison websites failing to meet FCA expectations | FCA, accessed on July 16, 2024, https://www.fca.org.uk/news/press-releases/price-comparison-websites-failing- meet-fca- expectations#:~:text=For%20example%2C%20some%20consumers%20mistakenly,of%20t he%20policy%20for%20them 15. Navigating Bot Threats in Financial Services and Insurance Organizations - Radware, accessed on February 27, 2026, https://www.radware.com/blog/application- protection/navigating-bot-threats-in-financial-services-and-insurance- organizations/ 16. Target Cyber Attack: A Columbia University Case Study, accessed on February 27, 2026, https://www.sipa.columbia.edu/sites/default/files/2022- 11/Target%20Final.pdf 17. Series of Major Data Breaches Targeting the Insurance Industry | Crowell & Moring LLP, accessed on February 27, 2026, https://www.crowell.com/en/insights/client- alerts/series-of-major-data-breaches-targeting-the-insurance-industry 18. Insurance Claims & Prior Authorizations Streamlined with AI & RPA - RevCycle, accessed on February 27, 2026, https://www.revcycle.com/2025/03/27/insurance- claims-prior-authorizations-streamlined-with-ai-rpa/ 19. AI Agent Spoofing: The Growing Threat to Website Security, accessed on February 27, 2026, https://www.siteguarding.com/security-blog/ai-agent-spoofing-the-growing- threat-to-website-security/ 20. Price comparison website: Consumer market research | FCA, accessed on February 27, 2026, https://www.fca.org.uk/publication/research/price-comparison-website- consumer-research.pdf 21. TR14/11 - Price comparison websites in the general insurance sector | FCA, accessed on February 27, 2026, https://www.fca.org.uk/publications/thematic-reviews/tr14- 11-price-comparison-websites-general-insurance-sector 22. Thematic Review: Price comparison websites in the general ..., accessed on February 27, 2026, https://www.fca.org.uk/publication/thematic-reviews/tr14-11.pdf 23. Europe's Big Bang on Pricing - Earnix, accessed on February 27, 2026, https://earnix.com/assets/europe's-big-bang-on-pricing.pdf 24. General insurance pricing practices, accessed on February 27, 2026, https://assets.ctfassets.net/mfz4nbgura3g/37JhRnytig5Ybc1UAqJqEf/4c785e5befb1 d2e3981c199fc8201e34/General_20insurance_20pricing_20practices_20- _20Citizens_20Advices_20response_20to_20the_20FCA_s_20iterim_20report.pdf 25. Automated Insurance Claims: How AI Is Transforming Claims Processing - Druid AI, accessed on February 27, 2026, https://www.druidai.com/blog/automated- insurance-claims 26. Insurance Claims Bot by Tovie AI, accessed on February 27, 2026, https://tovie.ai/insurance-claims-bot 27. AI-Driven RPA: The Trojan Horse Unblocking EHR Integration, accessed on February 27, 2026, https://topflightapps.com/ideas/ai-driven-rpa/ 28. Jmix for Insurance Automation, accessed on February 27, 2026, https://www.jmix.io/jmix-for-insurance/ 29. Thinking ahead: Top five RPA use cases in insurance - Infosys BPM, accessed on February 27, 2026, https://www.infosysbpm.com/blogs/robotic-process- automation/rpa-use-cases-in-insurance.html 30. Automation in Insurance: Case Studies & Insights - Convin, accessed on February 27, 2026, https://convin.ai/blog/automation-in-insurance-case-studies 31. EIOPA presents its value for money benchmark methodology for unit-linked and hybrid insurance products, accessed on February 27, 2026, https://www.eiopa.europa.eu/eiopa-presents-its-value-money-benchmark- methodology-unit-linked-and-hybrid-insurance-products-2024-10-07_en 32. balanço da implementação abril 2025 - ASF, accessed on February 27, 2026, https://www.asf.com.pt/documents/d/site-asf/pe-2025_asf 33. Artificial intelligence and the insurance industry - State Bar of Michigan, accessed on February 27, 2026, https://www.michbar.org/journal/Details/Artificial-intelligence- and-the-insurance-industry?ArticleID=4986 34. Your Data, Your Control - Competition Bureau Canada, accessed on February 27, 2026, https://competition-bureau.canada.ca/en/how-we-foster- competition/education-and-outreach/publications/your-data-your-control 35. Steps for Secure Software Development and AI Integration - - Codewave, accessed on February 27, 2026, https://codewave.com/insights/secure-software-development- ai-integration/
www.frankinsurance.ai info@meet-frank.com